林環牆, 部落格專論, 7-30-2005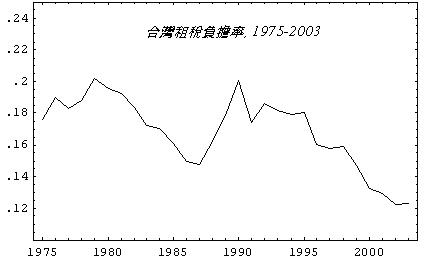
陳 水扁總統六月一日提出稅制改革的政策宣示,期待能在三年內,將 台灣整體租稅負擔率由目前過度偏低的13.6%提高至15%,並再 逐步提昇至18%,以解決長期來稅負不公與稅基萎縮的雙重問題。行政院日前﹝七月二十九日﹞首度針對最低稅負,也就是「所得基本稅額條例」草案召開政務委 員會,經濟部仍然還是提出7.5%的企業最低負,不僅與財政部擬議10%的意見相左,更恐會讓陳總統的政策宣示目標徒然落空。
另外,某工商團體特於行政院召開政務委員會前三日﹝七月二十六日﹞發出新聞稿稱:為避免影響台灣與其他國家,特別是中國對鼓勵投資之競爭,因此最低稅負稅率應訂在3.75%至7.5%之間。
部 份民間業者顯然以企業本位看待問題,然而經濟部亦如是,則是低估了台灣稅制的結構性病徵,誠有必要再予提醒。如附圖所示,自1990年以來最近14年內, 台灣整體租稅負擔率基本上呈現一路下滑,2002-2003年間該租稅負擔率甚至降落到12.3%創紀錄低水準﹝去年略回升至13.6%﹞。在這麼長的 14年期間,台灣「名目國民總生產」﹝GNP﹞累計成長141%,然而政府「名目稅收」卻僅成長48%。即若雙邊同時扣除物價變動率,以「實質GNP」和 「實質稅收」計算,這種政府稅收相應於總體經濟活動欠缺彈性連動的不正常現象,必依然如是。
筆者利用計量經 濟學上簡單「迴歸分 析」略估,從1975年起到2003年止29年期間,台灣的「租稅所得稅彈性」為0.9012,這表示「當台灣名目GNP成長1%,其名目稅收會相應成長 0.9012%」,乍看,並沒有什麼大問題。惟若按自最近14年期間﹝1990─2003﹞估算,台灣的「租稅所得稅彈性」立即嚴重滑落到0.5850, 此意謂「當台灣名目GNP成長1%,其名目稅收僅僅相應成長0.5850%」,稅收與GNP呈現微弱連動,台灣整體租稅負擔率焉能避免節節滑落,同時造成 結構性的政府財政赤字。
按亞州開發銀行統計,台灣中央政府財政赤字佔GDP比例,2000年為4.7%, 2001年為 6.7%,2002年為 4.5%,2003年為 2.9%,2004 年為3.4%。在亞州四小龍中,以台灣的政府財政最為艱困,而新加坡政府則仍有可觀的財政盈餘。
台 灣現行稅制顯然屬長期不可支撐,台灣沒有財政能力也沒有必要去與「開發中國家」﹝如中國﹞從事租稅競爭。台灣更需要的是去與高所得高稅率的「已開發國家」 ﹝如美國,日本,歐盟﹞從事技術創新競賽。民進黨要成為負責的政府,必須在執政的八年內,完成有意義的稅制改革,這也是陳水扁總統的政策許諾。
(作者是美國「台灣公共政策諮議會」研究員,暨北卡羅萊納大學經濟系副教授)
另外,某工商團體特於行政院召開政務委員會前三日﹝七月二十六日﹞發出新聞稿稱:為避免影響台灣與其他國家,特別是中國對鼓勵投資之競爭,因此最低稅負稅率應訂在3.75%至7.5%之間。
部 份民間業者顯然以企業本位看待問題,然而經濟部亦如是,則是低估了台灣稅制的結構性病徵,誠有必要再予提醒。如附圖所示,自1990年以來最近14年內, 台灣整體租稅負擔率基本上呈現一路下滑,2002-2003年間該租稅負擔率甚至降落到12.3%創紀錄低水準﹝去年略回升至13.6%﹞。在這麼長的 14年期間,台灣「名目國民總生產」﹝GNP﹞累計成長141%,然而政府「名目稅收」卻僅成長48%。即若雙邊同時扣除物價變動率,以「實質GNP」和 「實質稅收」計算,這種政府稅收相應於總體經濟活動欠缺彈性連動的不正常現象,必依然如是。
筆者利用計量經 濟學上簡單「迴歸分 析」略估,從1975年起到2003年止29年期間,台灣的「租稅所得稅彈性」為0.9012,這表示「當台灣名目GNP成長1%,其名目稅收會相應成長 0.9012%」,乍看,並沒有什麼大問題。惟若按自最近14年期間﹝1990─2003﹞估算,台灣的「租稅所得稅彈性」立即嚴重滑落到0.5850, 此意謂「當台灣名目GNP成長1%,其名目稅收僅僅相應成長0.5850%」,稅收與GNP呈現微弱連動,台灣整體租稅負擔率焉能避免節節滑落,同時造成 結構性的政府財政赤字。
按亞州開發銀行統計,台灣中央政府財政赤字佔GDP比例,2000年為4.7%, 2001年為 6.7%,2002年為 4.5%,2003年為 2.9%,2004 年為3.4%。在亞州四小龍中,以台灣的政府財政最為艱困,而新加坡政府則仍有可觀的財政盈餘。
台 灣現行稅制顯然屬長期不可支撐,台灣沒有財政能力也沒有必要去與「開發中國家」﹝如中國﹞從事租稅競爭。台灣更需要的是去與高所得高稅率的「已開發國家」 ﹝如美國,日本,歐盟﹞從事技術創新競賽。民進黨要成為負責的政府,必須在執政的八年內,完成有意義的稅制改革,這也是陳水扁總統的政策許諾。
(作者是美國「台灣公共政策諮議會」研究員,暨北卡羅萊納大學經濟系副教授)